28/08/2026 | EL CLUB DE LOS GIGANTES |
Los grupos que dominan la maquinaria agrícola mundial
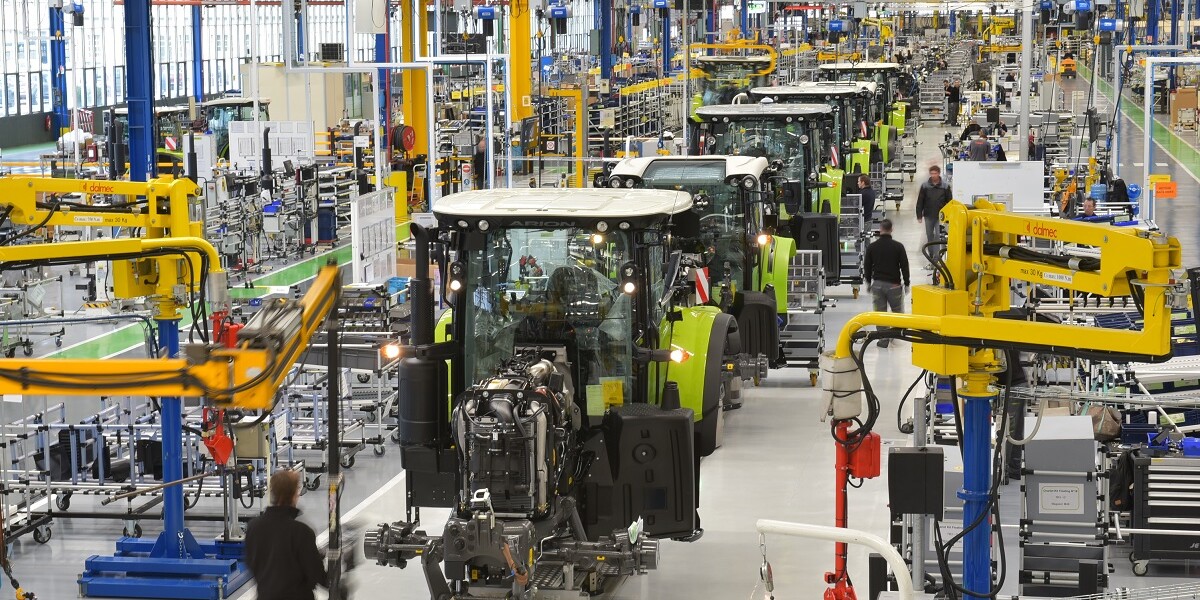
Detrás de las marcas más conocidas de maquinaria agrícola existe un reducido grupo de corporaciones que concentra fábricas, tecnologías, redes comerciales y buena parte del poder industrial del sector. Desde gigantes integrados como John Deere hasta conglomerados chinos en plena expansión, éstos son algunos de los grandes grupos que están definiendo el mapa mundial de la industria.
No todos los gigantes se miden de la misma manera
 ¿Quiénes son los mayores jugadores de la maquinaria agrícola mundial?
La respuesta depende de qué se mida.
Si el parámetro es la cantidad de tractores fabricados, India ocupa una posición extraordinaria. Si se consideran la facturación, el valor de las máquinas, la presencia internacional, las tecnologías controladas o la cantidad de marcas, el mapa cambia.
No existe una única manera de medir a los gigantes de esta industria.
EL CLUB DE LOS GIGANTES es una serie especial de Maquinac Internacional, con producciones especiales sobre los grandes jugadores de la maquinaria agrícola en el mundo.
En esta entrega de El Club de los Gigantes, la mirada está puesta en la dimensión corporativa: Los grandes grupos capaces de reunir bajo su órbita marcas, fábricas, tecnologías, redes comerciales y presencia en múltiples mercados.
Y tampoco existe una única fórmula para llegar hasta allí.
Algunos construyeron su poder alrededor de una gran marca. Otros reunieron marcas históricas mediante décadas de adquisiciones. Hay compañías familiares que lograron competir contra corporaciones cotizantes, especialistas exclusivamente agrícolas y enormes conglomerados industriales para los cuales el agro representa solamente una parte de un negocio mucho mayor.
Estados Unidos, Europa y Asia aportan modelos diferentes.
Éstos son algunos de sus protagonistas.
🇺🇸 JOHN DEERE
El gigante de una sola bandera
Headquarters: Moline (Illinois), Estados Unidos
Main brand: John Deere
Core businesses: Maquinaria agrícola, tecnología, construcción y forestación
Global role: Referente mundial en escala e integración tecnológica
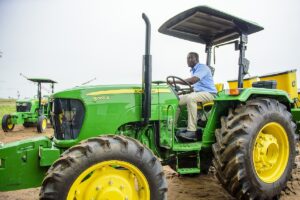
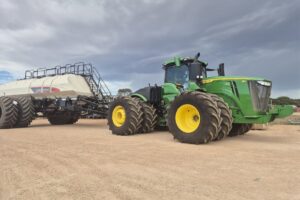
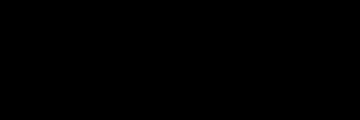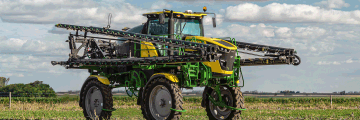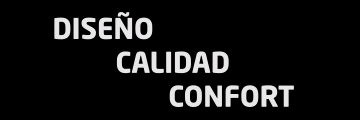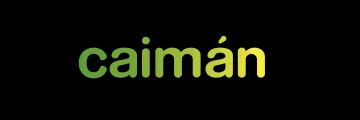
A diferencia de otros grandes grupos, Deere no necesita desplegar una colección de marcas agrícolas para mostrar su tamaño. Construyó prácticamente todo su poder global alrededor de un nombre: John Deere.
Tractores, cosechadoras, sembradoras, pulverizadoras y equipos de forraje forman hoy parte de un ecosistema cada vez más integrado con agricultura de precisión, conectividad, software, automatización y autonomía. El objetivo ya no es solamente vender una máquina, sino conectar buena parte de su operación a una misma plataforma tecnológica.
La dimensión corporativa excede ampliamente al agro, porque Deere también participa en construcción y forestación. En el ejercicio 2025 registró cerca de US$ 39.000 millones en ventas de equipos, una cifra que ayuda a dimensionar el músculo industrial y financiero detrás de la marca.
Pero la agricultura continúa definiendo buena parte de su identidad y convirtiéndola en uno de los grandes puntos de referencia de toda la industria.
🇺🇸 CNH
Un imperio bajo varias banderas
Headquarters: Basildon, Reino Unido
Main brands: Case IH, New Holland, Steyr
Core businesses: Maquinaria agrícola, precisión y construcción
Global role: Uno de los mayores grupos multimarcas del sector
Un tractor Case IH y uno New Holland pueden competir por el mismo cliente. Sin embargo, detrás de ambos está CNH.
Esa convivencia resume buena parte del modelo del grupo: Mantener identidades comerciales fuertes y diferenciadas mientras comparte una enorme estructura corporativa de ingeniería, producción, componentes y tecnología.
Case IH y New Holland funcionan como sus dos grandes banderas agrícolas globales, mientras Steyr conserva una identidad especialmente fuerte en Europa. A ese mapa se suman tecnologías y negocios como Raven, Hemisphere, Flexi-Coil y Miller.
La agricultura constituye ampliamente su principal actividad industrial. En 2025, el negocio agrícola generó alrededor de US$ 12.400 millones, muy por encima de la división de construcción.
Su fortaleza no reside solamente en el tamaño. CNH cubre prácticamente todo el ciclo productivo, desde tractores y siembra hasta pulverización, forraje y cosecha, con una creciente integración de agricultura de precisión.
🇺🇸 AGCO
El gigante puramente agrícola
Headquarters: Duluth (Georgia), Estados Unidos
Main brands: Fendt, Massey Ferguson, Valtra, PTx
Core businesses: Maquinaria y tecnología agrícola
Global role: Gran especialista agrícola multimarcas
AGCO representa otro camino hacia el gigantismo.
La compañía fue construyendo su dimensión global mediante la incorporación de marcas con historias, mercados e identidades muy diferentes. Fendt, Massey Ferguson y Valtra conservan perfiles propios, pero hoy forman parte de una misma arquitectura corporativa.
A ellas se suma PTx, que agrega otra dimensión: Agricultura de Precisión, automatización y tecnologías de retrofit capaces incluso de trabajar sobre máquinas de otras marcas.
AGCO se define como el mayor fabricante mundial pure-play de maquinaria agrícola. En 2025 registró ingresos por alrededor de US$ 10.100 millones, empleó unas 22.000 personas y operó mediante aproximadamente 2.800 distribuidores y dealers independientes en unos 140 países.
A diferencia de conglomerados que combinan agricultura con construcción, minería u otras actividades industriales, prácticamente toda esa estructura está concentrada alrededor de una sola cuestión: el campo.
🇯🇵 KUBOTA
De Japón al mundo
Headquarters: Osaka, Japón
Main brand: Kubota
Core businesses: Maquinaria agrícola, motores, construcción e infraestructura
Global role: Principal potencia japonesa de mecanización agrícola
Kubota construyó su identidad sobre necesidades muy diferentes de las que dieron origen a los grandes fabricantes norteamericanos.
Tractores compactos, arroz, explotaciones pequeñas y mecanización intensiva marcaron durante décadas el ADN de la compañía japonesa. Pero aquella especialización terminó convirtiéndose en la plataforma para una expansión mucho mayor.
Hoy Kubota es un grupo industrial global con presencia en agricultura, construcción, motores, agua e infraestructura. Dentro del agro fue ampliando su alcance mediante implementos, agricultura inteligente y adquisiciones que incorporaron compañías y marcas europeas como Kverneland y Vicon.
En 2025, sus ingresos consolidados superaron los 3 billones de yenes, equivalentes a alrededor de US$ 20.000 millones. Más significativo aún para entender su transformación: La mayor parte del negocio del grupo se genera actualmente fuera de Japón.
Kubota no abandonó el segmento compacto para hacerse grande. Utilizó ese liderazgo para crecer hacia arriba y hacia afuera, avanzando hacia tractores de mayor potencia y una oferta agrícola cada vez más integral.
🇩🇪 CLAAS
El gigante que sigue siendo familiar
Headquarters: Harsewinkel, Alemania
Main brand: CLAAS
Core businesses: Cosecha, forraje, tractores y tecnología agrícola
Global role: Referente mundial en cosecha y forraje
En un sector marcado por fusiones, adquisiciones y grandes corporaciones cotizantes, CLAAS constituye una excepción notable.
Más de un siglo después de su nacimiento, la compañía continúa bajo control familiar y compite directamente con algunos de los mayores conglomerados industriales del planeta.
Su posición es especialmente fuerte en cosecha y forraje, donde nombres como Lexion y Jaguar se convirtieron en referencias mundiales. A partir de la adquisición del negocio de tractores de Renault Agriculture, CLAAS amplió además su presencia hasta transformarse en un fabricante de línea mucho más completa.
En el ejercicio 2025, el grupo registró una facturación de €4.918 millones, equivalente a alrededor de US$ 5.500 millones, y contaba con más de 11.600 empleados en todo el mundo.
Pero quizá el dato más importante no figure en ningún balance: CLAAS consiguió alcanzar escala global sin renunciar a su independencia.
🇮🇹 SDF
El especialista europeo
Headquarters: Treviglio, Italia
Main brands: SAME, Deutz-Fahr, Hürlimann, Grégoire, VitiBot
Core businesses: Tractores, cosecha y agricultura especializada
Global role: Especialista multimarcas con fuerte integración industrial
SDF tiene una dimensión menor que los grandes conglomerados estadounidenses, pero ocupa posiciones difíciles de ignorar en segmentos específicos.
El grupo italiano construyó su identidad alrededor del tractor y fue sumando marcas, plantas y tecnologías hasta desarrollar una presencia internacional particularmente fuerte en Europa y determinados mercados emergentes.
SAME y Deutz-Fahr constituyen sus principales banderas, acompañadas por Hürlimann y negocios especializados como Grégoire. Más recientemente, VitiBot incorporó una pieza especialmente interesante: robótica y tractores eléctricos autónomos para viñedos.
En 2024, SDF registró ingresos por €1.638 millones, equivalentes a alrededor de US$ 1.800 millones, con ocho plantas productivas y una red comercial de miles de puntos de venta.
Su escala es menor, pero conserva un elevado grado de integración industrial, con desarrollo propio de componentes, electrónica y sistemas de transmisión.
Es una demostración de que para pertenecer al Club no siempre hace falta competir por ser el mayor: También se puede ser gigante dominando determinados territorios tecnológicos y productivos.
🇯🇵 YANMAR
El gigante que nació del motor
Headquarters: Osaka, Japón
Main brand: Yanmar
Core businesses: Agricultura, motores, construcción, marine y energía
Global role: Gran grupo industrial con fuerte ADN agrícola
Antes que fabricante de tractores, Yanmar fue —y continúa siendo— una compañía profundamente ligada al motor.
Esa cultura industrial terminó extendiéndose hacia una enorme variedad de actividades. Hoy el grupo participa en maquinaria agrícola, motores industriales, construcción, energía y aplicaciones marinas, entre otros negocios.
En agricultura posee una posición especialmente fuerte en Asia, con tractores, cosechadoras, trasplantadoras de arroz y soluciones de smart farming. Pero su influencia industrial excede ampliamente las máquinas que llevan su propio nombre: Sus motores forman parte de numerosos equipos fabricados por terceros.
En su ejercicio 2024/25, Yanmar registró ventas consolidadas por ¥1,08 billones, equivalentes a alrededor de US$ 7.000 millones, y empleó a más de 26.000 personas.
Yanmar muestra así otra manera de entender el gigantismo: Una tecnología central —el motor— convertida durante más de un siglo en plataforma para múltiples industrias.
🇨🇳 WEICHAI / LOVOL
China sube de categoría
Headquarters: Shandong, China
Main agricultural brand: Lovol
Core businesses: Tractores, cosecha, siembra y smart farming
Global role: Nueva potencia china de maquinaria agrícola
Durante años, la maquinaria agrícola china construyó su crecimiento alrededor de una ventaja evidente: volumen.
Weichai/Lovol está intentando demostrar que la siguiente etapa será diferente.
La integración de Lovol dentro del gigantesco ecosistema industrial de Weichai le brinda acceso a motores, transmisiones, electrónica y una capacidad de desarrollo difícil de replicar para un fabricante agrícola independiente.
El resultado comienza a verse en tractores powershift y CVT de mayor potencia, cosechadoras de gran capacidad, sembradoras de precisión y soluciones de agricultura inteligente.
En 2025, el negocio de maquinaria agrícola de Weichai generó RMB 18.789 millones, equivalentes a alrededor de US$ 2.600 millones, alcanzando un nuevo récord de ingresos.
La historia, por lo tanto, ya no consiste simplemente en que China fabrica muchas máquinas. La pregunta que empieza a plantearse es otra:
¿Hasta dónde puede llegar cuando combina volumen con tecnología propia?
🇨🇳 ZOOMLION
Cuando la maquinaria pesada entra al campo
Headquarters: Changsha, China
Main brand: Zoomlion
Core businesses: Maquinaria pesada, construcción y equipos agrícolas
Global role: Conglomerado industrial en expansión hacia el agro
Zoomlion recorre el camino inverso al de muchos fabricantes tradicionales.
No nació en el agro para después diversificarse. Llegó a la agricultura desde el universo de las grúas, la construcción, el movimiento de suelos y las máquinas pesadas.
Eso significa que detrás de sus tractores y cosechadoras existe una corporación acostumbrada a desarrollar sistemas hidráulicos, electrificación, automatización y equipos de dimensiones extremas.
En 2025, Zoomlion registró ingresos consolidados por RMB 52.107 millones, equivalentes a alrededor de US$ 7.300 millones. La maquinaria agrícola representó apenas una fracción de ese total, con ventas cercanas a US$ 500 millones.
Y justamente por eso el caso es interesante: Zoomlion dispone de una escala corporativa muy superior a la que sugieren actualmente sus ventas agrícolas.
Su ofensiva incluye tractores de mayor potencia, cosechadoras y proyectos híbridos y eléctricos que aprovechan tecnologías desarrolladas en otras ramas de la maquinaria pesada.
Más que medir lo que Zoomlion ya es dentro del agro, conviene mirar lo que su estructura industrial le permite intentar ser.
Tres maneras de pertenecer al Club
Puestos uno detrás de otro, estos grupos podrían parecer simplemente una lista de grandes fabricantes.
Pero vistos con algo más de distancia aparecen diferentes generaciones —y distintas maneras— de construir poder.
🏛️ Los consagrados
John Deere, CNH, AGCO y CLAAS
Son nombres que llevan décadas definiendo buena parte de las reglas del negocio global.
Deere construyó una gigantesca plataforma alrededor de una marca. CNH desarrolló un imperio multimarcas. AGCO reunió algunas de las identidades más reconocibles del sector dentro de un especialista puramente agrícola. Y CLAAS demostró que una compañía familiar podía alcanzar escala mundial sin integrarse a un conglomerado mayor.
No llegaron al mismo lugar por el mismo camino.
Pero todos forman parte del núcleo tradicional de poder de la maquinaria agrícola global.
🌍 Los especialistas globales
Kubota, SDF y Yanmar
Su gigantismo nació de fortalezas más específicas.
Kubota convirtió su liderazgo en mecanización compacta y asiática en una plataforma mundial. SDF construyó una posición internacional desde el tractor y la especialización. Y Yanmar extendió su enorme experiencia en motores hacia agricultura y numerosas industrias.
No necesariamente dominan todas las categorías ni todos los mercados.
Pero en los territorios donde son fuertes, su influencia excede ampliamente el volumen de máquinas que producen.
🚀 Los nuevos aspirantes
Weichai/Lovol y Zoomlion
China ya es una potencia indiscutible por volumen de fabricación.
Ahora intenta convertirse también en una potencia corporativa y tecnológica.
Weichai/Lovol representa la integración entre maquinaria agrícola, motores, transmisiones y tecnología. Zoomlion aporta algo diferente: el músculo de un conglomerado de maquinaria pesada que está transfiriendo capacidades hacia el agro.
Todavía no tienen la presencia agrícola internacional de Deere, CNH o AGCO.
Pero poseen algo que obliga a seguirlos con atención: escala industrial, recursos tecnológicos y ambición global.
El poder ya no está solamente en la máquina
Durante buena parte de la historia de la mecanización agrícola, la fortaleza de un fabricante podía medirse observando sus tractores, cosechadoras y fábricas.
Eso ya no alcanza.
Los grandes grupos actuales compiten también por motores, transmisiones, electrónica, software, datos, agricultura de precisión, automatización, autonomía y redes comerciales capaces de acompañar esas tecnologías alrededor del mundo.
Y las fronteras continúan moviéndose.
Los fabricantes tradicionales de maquinaria compran compañías tecnológicas. Los especialistas en motores desarrollan ecosistemas completos. Los conglomerados industriales entran al agro. Y compañías chinas que alguna vez compitieron fundamentalmente por precio y volumen comienzan a disputar también los segmentos de mayor potencia y complejidad.
El mapa resultante está notablemente repartido entre Estados Unidos, Europa y Asia, aunque cada región construyó sus gigantes de manera diferente.
Y quizá ésa sea la principal conclusión.
No existe una única fórmula para convertirse en gigante.
Las claves
El tamaño corporativo y el volumen de producción no dibujan el mismo mapa de la maquinaria agrícola mundial.
Estados Unidos, Europa y Asia concentran los principales grupos, pero con modelos empresariales muy diferentes.
John Deere representa el modelo de una gran marca global integrada.
CNH y AGCO muestran la fortaleza de las arquitecturas multimarcas.
CLAAS constituye una excepción por haber alcanzado dimensión mundial manteniendo su carácter familiar.
Kubota, SDF y Yanmar construyeron posiciones globales a partir de especializaciones industriales diferentes.
Weichai/Lovol y Zoomlion representan una nueva generación china que busca combinar escala productiva con tecnología y expansión internacional.
El poder industrial se desplaza cada vez más desde la máquina aislada hacia ecosistemas que integran hardware, software, precisión, automatización y servicios.
EL CLUB DE LOS GIGANTES


TEMAS RELACIONADOS: El Club de los Gigantes • Maquinaria agrícola •
ETIQUETAS: AGCO, CNH, Claas, John Deere, Kubota, Lovol, SDF, Weichai, Yanmar, Zoomlion
Noticias