21/08/2026 | ANÁLISIS DE LA INDUSTRIA |
¿Por qué los grandes fabricantes de maquinaria están redefiniendo sus negocios?
Diversificación, especialización, software, autonomía y nuevos mercados. Los grandes grupos industriales están siguiendo caminos diferentes para adaptarse a un negocio donde fabricar buenas máquinas ya no parece suficiente.
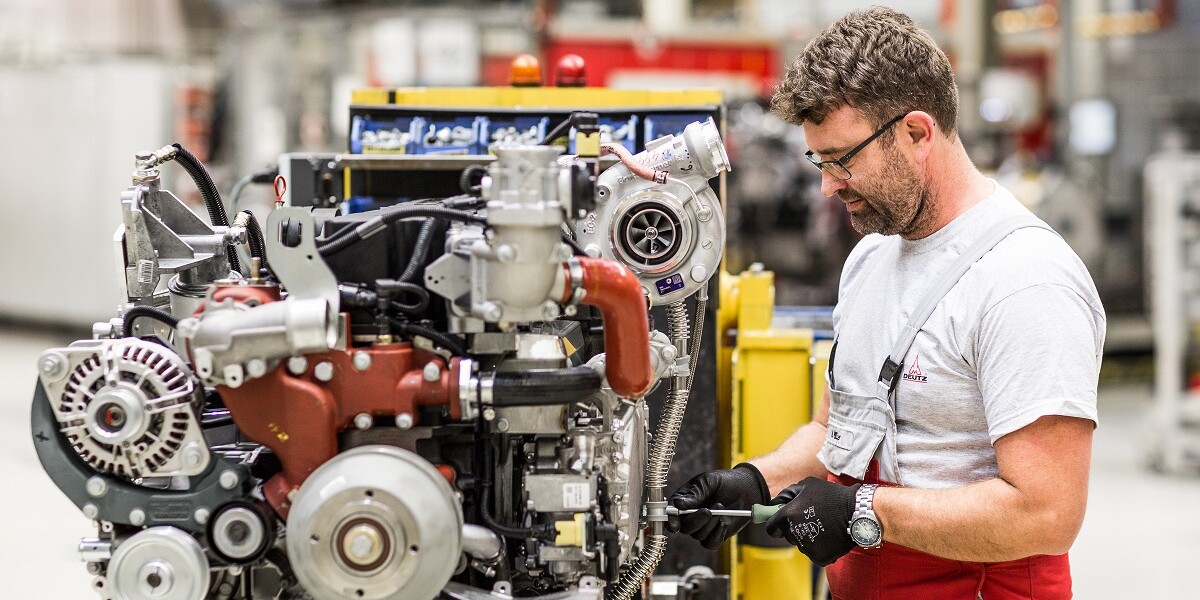
Durante décadas, el negocio de los grandes fabricantes de maquinaria parecía relativamente fácil de definir.
Diseñaban máquinas, las fabricaban, las vendían y construían alrededor de ellas un negocio de repuestos, financiación y servicio.
Ese modelo no desapareció. Pero sus fronteras empiezan a cambiar.
Algunos grupos están ingresando en nuevas industrias. Otros venden negocios completos para concentrarse en aquello que consideran estratégico. Y otros amplían el ecosistema tecnológico alrededor de sus máquinas mediante software, automatización, datos y servicios.
Las estrategias son diferentes e incluso contradictorias.
Pero todas parecen responder a una misma pregunta: ¿Qué significa hoy ser un fabricante de maquinaria?
SEÑALES
Los grandes fabricantes están redibujando sus fronteras: algunos ingresan en nuevos sectores, mientras otros abandonan negocios considerados secundarios.
Deutz apuesta por diversificarse: su ingreso en defensa busca reducir la dependencia de mercados industriales tradicionalmente cíclicos.
Continental sigue el camino contrario: vende ContiTech para concentrarse exclusivamente en neumáticos.
AGCO concentra recursos en maquinaria y tecnología: redujo negocios periféricos mientras reforzó su plataforma de Agricultura de Precisión.
El negocio se expande alrededor de la máquina: software, datos, autonomía y servicios permiten participar en una mayor parte del valor generado durante su vida útil.
Deutz: Abrir una nueva frontera
Deutz ofrece uno de los ejemplos más claros de diversificación.
El fabricante alemán de motores acordó adquirir Flensburger Fahrzeugbau Gesellschaft (FFG), especializada en vehículos militares, por € 1.600 millones.
La operación representa mucho más que una adquisición.
FFG pasará a constituir el núcleo del nuevo negocio de Defensa de Deutz, que se sumará a las áreas de motores, energía, nuevas tecnologías y servicios.
Con ello, una compañía históricamente identificada con motores para maquinaria agrícola, construcción y aplicaciones industriales busca transformarse en un grupo industrial más diversificado.
La estrategia también apunta a reducir su dependencia de mercados tradicionalmente cíclicos.
Pero no todos están siguiendo ese camino.
Continental: Menos negocios, más especialización
Continental está haciendo prácticamente lo contrario.
El grupo alemán acordó vender ContiTech a Lone Star Funds por € 4.000 millones, más hasta € 250 millones adicionales sujetos al desempeño.
Una vez completada la operación, Continental quedará concentrada exclusivamente en el negocio de neumáticos.
La venta constituye el último paso de una reorganización mucho más amplia que también incluyó la separación de su negocio automotor.
Mientras Deutz amplía las fronteras de sus actividades, Continental las reduce.
Las estrategias parecen opuestas, pero responden a una lógica similar: concentrar capital y recursos allí donde cada compañía considera que puede obtener mejores resultados y construir una ventaja competitiva sostenible.
AGCO también elige dónde competir
AGCO aporta una tercera variante.
En lugar de ingresar en nuevas industrias, el fabricante decidió desprenderse de la mayor parte de su negocio Grain & Protein mediante una operación valuada en U$S 700 millones.
El objetivo declarado fue simplificar su cartera y concentrar recursos en maquinaria agrícola y tecnologías de Agricultura de Precisión.
Paralelamente, el grupo reforzó su apuesta tecnológica mediante PTx, construyendo una plataforma que integra electrónica, automatización y soluciones de precisión.
AGCO, por lo tanto, tampoco se está alejando de la maquinaria.
Está definiendo con mayor precisión qué partes del negocio considera estratégicas para su futuro.
La máquina sigue en el centro
Existe todavía otro camino.
Para fabricantes como John Deere, la transformación ocurre fundamentalmente alrededor de la propia máquina.
Autonomía, visión artificial, conectividad, software y Agricultura de Precisión amplían progresivamente la propuesta de valor sin abandonar el mercado tradicional.
Un tractor continúa siendo un tractor.
Pero alrededor de él existe ahora una creciente infraestructura digital capaz de gestionar operaciones, recopilar información, automatizar tareas y conectar máquinas con otras plataformas.
En este modelo, el fabricante no necesariamente busca vender productos completamente diferentes.
Busca capturar una proporción mayor del valor generado durante toda la vida útil de la máquina.
¿Por qué ahora?
La transformación responde a varios factores simultáneos.
Los mercados tradicionales de maquinaria agrícola y construcción siguen siendo altamente cíclicos, obligando a los fabricantes a convivir con períodos recurrentes de expansión y contracción.
Al mismo tiempo, desarrollar nuevas tecnologías exige inversiones cada vez mayores.
Electrónica, software, inteligencia artificial, automatización, electrificación y conectividad incorporan nuevas capacidades, pero también elevan los costos de investigación y desarrollo.
A ello se suman nuevas oportunidades.
El aumento del gasto en defensa, las inversiones en infraestructura y energía y la digitalización de las actividades productivas abren mercados que algunos grupos industriales consideran atractivos.
El resultado no es una estrategia común, sino una revisión generalizada de dónde invertir.
De productos a ecosistemas
Durante buena parte de la historia de la industria, la máquina concentraba la mayor parte del valor.
Eso también está cambiando.
Software, servicios digitales, mantenimiento predictivo, actualizaciones tecnológicas, financiación, repuestos y gestión de datos pueden extender la relación comercial mucho más allá de la venta inicial.
Por eso, incluso las compañías que deciden especializarse pueden terminar ampliando considerablemente el ecosistema alrededor de sus productos.
La aparente contradicción entre diversificación y especialización comienza entonces a desaparecer.
Una empresa puede tener menos negocios y, al mismo tiempo, participar en una porción mayor del valor generado alrededor de cada máquina.
Contexto de mercado
Los movimientos de Deutz, Continental, AGCO y otros grandes grupos muestran que la transformación de la industria no sigue una única dirección.
Algunas compañías buscan reducir su exposición a mercados cíclicos mediante nuevas actividades.
Otras prefieren abandonar negocios considerados secundarios para concentrar capital, tecnología y gestión en aquellas áreas donde poseen mayores ventajas competitivas.
Y otras mantienen prácticamente intacto su mercado tradicional, pero amplían las capas tecnológicas y de servicios que rodean a sus productos.
Lo que parece estar cambiando, por lo tanto, no es necesariamente la importancia de la maquinaria.
Son las fronteras del negocio construido alrededor de ella.
Perspectivas
Las máquinas seguirán siendo el corazón de la actividad para la mayoría de los grandes fabricantes industriales.
Pero probablemente ya no sean todo el negocio.
Durante los próximos años, cada compañía deberá decidir qué tecnologías desarrollar internamente, qué actividades adquirir, cuáles abandonar y qué partes del ecosistema que rodea a sus productos considera estratégicas.
Algunas responderán diversificándose. Otras, especializándose.
La cuestión central será determinar cuál de esas estrategias permite combinar mejor escala industrial, innovación, rentabilidad y resiliencia frente a los ciclos del mercado.
Porque la próxima gran competencia entre los fabricantes puede no limitarse a quién construye la mejor máquina.
También puede depender de quién construye el mejor negocio alrededor de ella.
TEMAS RELACIONADOS: Análisis de la industria • Maquinaria agrícola •
ETIQUETAS: AGCO, Continental, Deutz
Noticias