18/09/2026 | ANÁLISIS DE LA INDUSTRIA |
¿Por qué las máquinas no bajan de precio si el mercado está en crisis?
Las ventas de maquinaria agrícola retrocedieron con fuerza en los principales mercados, pero los precios siguen en niveles históricamente elevados. Producción, inventarios, tecnología y estrategias comerciales ayudan a explicar la aparente contradicción.
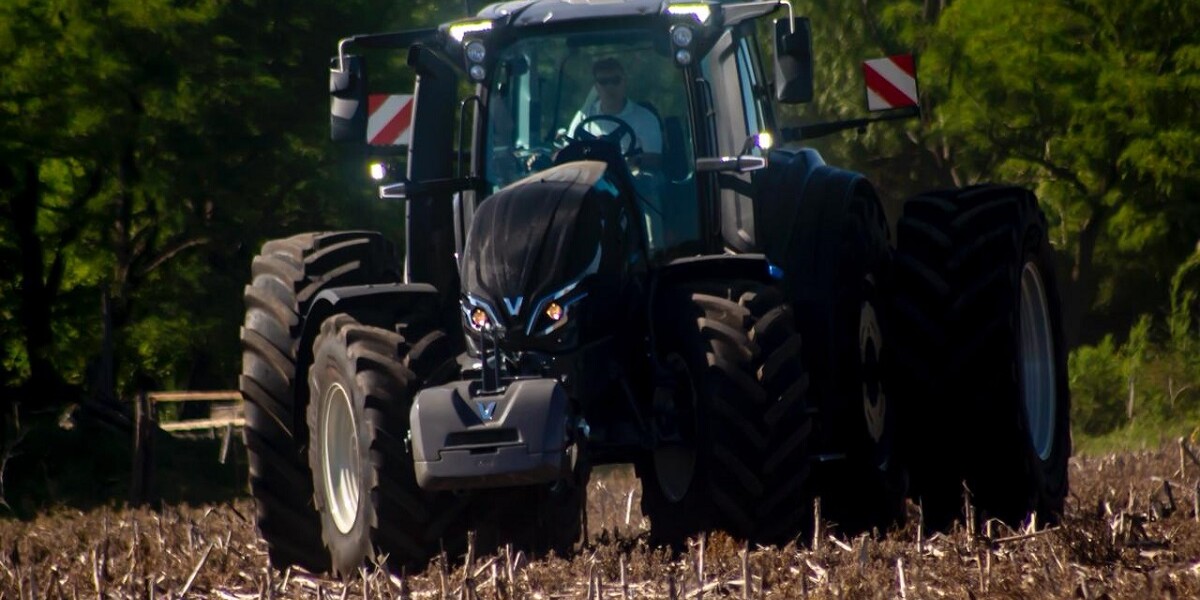
La lógica económica parece sencilla: cuando cae la demanda, los precios deberían bajar.
Pero el mercado mundial de maquinaria agrícola lleva varios años demostrando que la ecuación puede ser bastante más compleja.
Las ventas retrocedieron en buena parte de los principales mercados, los fabricantes redujeron producción y los productores postergaron inversiones. Sin embargo, los precios de las máquinas nuevas no acompañaron esa caída.
En muchos casos, incluso siguieron aumentando.
SEÑALES
Las ventas caen, pero los precios no: en Estados Unidos, la maquinaria agrícola cuesta 73,9% más que en 2011.
Los fabricantes ajustan cantidades antes que precios: reducen producción e inventarios para adaptarse a una demanda menor.
El ajuste también ocurre fuera de las listas: descuentos, financiación e incentivos reducen el precio efectivo de algunas operaciones.
La tecnología sostiene el valor de las máquinas: automatización, sensores y Agricultura de Precisión elevan el costo, pero también prometen ahorros y mayor productividad.
Menos ventas no significan máquinas más simples: parte de la demanda continúa concentrándose en equipos de mayor potencia y contenido tecnológico.
Una crisis que no llegó a los precios
Estados Unidos ofrece una de las imágenes más claras del fenómeno.
El índice de precios pagados por maquinaria agrícola elaborado por el USDA alcanzó 173,9 puntos en junio de 2026, tomando 2011 como base 100.
Significa que el nivel de precios acumuló un incremento de 73,9% en 15 años.
En maquinaria autopropulsada, el aumento llegó a 73,5%, mientras que en tractores fue de 45,6%.
Pero lo más llamativo es que los precios tampoco están retrocediendo ahora.
En junio de 2026, el índice general de maquinaria todavía se ubicaba 2,1% por encima del año anterior. Los tractores aumentaban 1,9% y las máquinas autopropulsadas, 1,5%.
Todo ello ocurre con un mercado considerablemente más débil.
Para 2026, John Deere proyecta que el negocio de maquinaria agrícola de alta potencia en Estados Unidos y Canadá terminará entre 15% y 20% por debajo de 2025.
CNH reportó en el segundo trimestre caídas interanuales de 17% en tractores de más de 140 HP y de 7% en cosechadoras en Norteamérica.
La contradicción queda planteada: se venden muchas menos máquinas, pero las máquinas no necesariamente cuestan menos.
No es sólo Estados Unidos
El fenómeno de contracción de la demanda se repite, con distintas intensidades, en buena parte de los mercados desarrollados.
Europa registró 144.400 tractores agrícolas en 2024, 8,1% menos que el año anterior y el menor volumen desde al menos 2014.
Desde el máximo reciente alcanzado en 2021, el mercado europeo acumuló una caída de 20%.
Y la debilidad continuó posteriormente. Una comparación realizada por CLIMMAR sobre 13 países europeos mostró una nueva caída de alrededor de 8% en 2025, con retrocesos particularmente importantes en mercados como Francia, Alemania y Países Bajos.
En Reino Unido se registraron apenas 8.791 tractores agrícolas durante 2025, 14,2% menos que en 2024 y el menor volumen desde que comenzaron las estadísticas de la Agricultural Engineers Association en la década de 1960.
Brasil muestra una tendencia similar.
Las ventas domésticas de maquinaria agrícola acumularon cuatro años consecutivos de caída y cerraron 2025 en torno a 49.800 unidades, unas 10.000 menos que en 2021.
La combinación de menores márgenes agrícolas y altas tasas de interés viene limitando la capacidad de inversión de los productores.
Al mismo tiempo, crece la presencia de equipos importados, particularmente procedentes de China e India, incorporando una presión competitiva adicional sobre los fabricantes tradicionales.
La crisis, por lo tanto, es suficientemente amplia como para descartar una explicación exclusivamente local.
Menos máquinas antes que máquinas más baratas
Una de las claves para entender lo que ocurre está dentro de las propias fábricas.
Los grandes fabricantes están intentando adaptar la oferta a la demanda antes de que la acumulación de máquinas obligue al mercado a corregir violentamente los precios.
En Estados Unidos, los inventarios de los fabricantes de maquinaria agrícola alcanzaron U$S 5.620 millones en junio de 2026.
La cifra representa una reducción de 22,2% respecto del máximo de U$S 7.230 millones registrado en octubre de 2022.
John Deere, CNH y AGCO vienen aplicando distintas estrategias para reducir producción, normalizar los inventarios de los concesionarios y evitar la acumulación de unidades nuevas.
CNH asegura que mantiene bajos niveles de producción agrícola mientras trabaja con sus concesionarios para reducir stocks.
AGCO también está ajustando las horas de producción para alinearlas con la demanda minorista y sostiene que la gestión de inventarios continúa siendo una de sus prioridades.
La estrategia podría resumirse en una frase:
La industria está intentando corregir cantidades antes que precios.
Si las fábricas reducen suficientemente la producción, la caída de las ventas no necesariamente genera el exceso de oferta que normalmente empujaría los precios hacia abajo.
Precio de lista no siempre significa precio de venta
Hay otra dificultad: saber cuánto cuesta realmente una máquina.
En mercados deprimidos, el ajuste comercial no necesariamente aparece reflejado en las listas de precios.
Puede llegar mediante bonificaciones, financiación subsidiada, descuentos de concesionarios, mejores condiciones para tomar usados o promociones concentradas en determinados momentos del año.
AGCO reconoció, por ejemplo, que viene utilizando descuentos para ayudar a reducir inventarios envejecidos en América Latina y que espera normalizar esas acciones cuando los stocks vuelvan a niveles considerados adecuados.
Por lo tanto, dos cosas aparentemente contradictorias pueden ocurrir al mismo tiempo: el precio nominal permanece alto mientras el precio efectivo de algunas operaciones baja.
Pero esa diferencia tiene un costo.
Si la máquina se vende mediante mayores bonificaciones o incentivos, alguien dentro de la cadena termina absorbiendo una parte del ajuste.
Y los balances empiezan a mostrar esa presión.
En el segundo trimestre de 2026, el margen operativo ajustado de AGCO cayó 170 puntos básicos respecto del año anterior.
En CNH, el EBIT ajustado del negocio agrícola retrocedió 35% y el margen pasó de 8,1% a 5,2%.
Es decir, la resistencia de los precios no significa necesariamente que la rentabilidad de la industria permanezca intacta.
Deere: menos volumen y precios todavía positivos
John Deere ofrece una evidencia particularmente interesante.
Durante el tercer trimestre fiscal de 2026, las ventas de su división Production & Precision Agriculture cayeron 6%.
La causa principal fueron los menores volúmenes.
Sin embargo, la compañía reportó simultáneamente una realización positiva de precios.
En otras palabras, vendió menos maquinaria agrícola, pero el efecto precio siguió jugando a favor de la facturación.
Los resultados también muestran por qué reducir precios no es necesariamente una decisión sencilla: Deere reportó mayores costos de producción, principalmente por incrementos en materiales.
La compañía viene estimando para 2026 una realización neta positiva de precios para el conjunto de sus operaciones de equipos, aun dentro de un mercado agrícola deprimido.
Una máquina ya no es solamente hierro
Existe además una transformación estructural que dificulta comparar las máquinas actuales con las de hace 10 o 15 años.
Los equipos incorporan cada vez más electrónica, sensores, cámaras, sistemas de posicionamiento, automatización, software y tecnologías de agricultura de precisión.
Parte de ese equipamiento agrega costo.
También agrega valor.
Y esa diferencia es fundamental.
Una pulverizadora equipada con aplicación selectiva puede costar considerablemente más que una máquina convencional. Pero la decisión del productor no depende solamente del precio de compra: también depende de cuánto puede ahorrar durante su utilización.
Durante la campaña 2025, los usuarios de See & Spray de John Deere redujeron en promedio casi 50% el volumen de herbicidas no residuales utilizado en más de 5 millones de acres.
Una investigación independiente realizada durante tres años por la Universidad de Arkansas encontró reducciones de 43% a 59% en el uso de herbicidas postemergentes utilizando la misma tecnología.
En ese contexto, la tecnología deja de ser simplemente un accesorio costoso.
Puede convertirse en una herramienta para reducir el costo por hectárea.
La paradoja premium
Ahí aparece otra particularidad del mercado actual.
Cuando disminuye la capacidad de compra, sería lógico esperar una migración generalizada hacia máquinas más sencillas y económicas.
Pero eso no siempre ocurre.
El mercado europeo de tractores ofrece un ejemplo.
En 2024, mientras las matriculaciones totales cayeron 8,1%, las unidades de más de 185 kW, equivalentes aproximadamente a 250 HP, aumentaron cerca de 20%.
Su participación pasó de 7% a 9% del mercado en apenas un año.
La tendencia no es uniforme y puede cambiar rápidamente: durante 2025, por ejemplo, el deterioro de la rentabilidad agrícola también terminó afectando las categorías superiores en algunos países.
Pero el fenómeno demuestra que una contracción del mercado no implica automáticamente una migración hacia productos de menor precio.
En sembradoras, fertilizadoras y pulverizadoras, la lógica puede ser todavía más marcada.
Son máquinas directamente relacionadas con la aplicación de insumos costosos.
Dosificación variable, corte por secciones, aplicación selectiva, cámaras, sensores y automatización pueden incrementar sustancialmente el precio inicial, pero también ofrecer retornos económicos relativamente rápidos.
AGCO sostiene que determinadas soluciones de agricultura de precisión incorporadas mediante retrofit pueden recuperar su inversión en uno o dos años.
Por eso, aun en un mercado deprimido, los compradores que continúan invirtiendo pueden concentrarse en configuraciones tecnológicamente superiores.
El mercado compra menos máquinas, pero no necesariamente quiere máquinas más simples.
Tecnología que también viene de afuera
La transformación agrega otra capa al problema.
No toda la tecnología incorporada en una máquina es desarrollada por el fabricante que coloca su marca sobre el capó.
Sensores, cámaras, procesadores, sistemas de posicionamiento, componentes electrónicos y distintas soluciones digitales pueden proceder de proveedores especializados.
El fabricante integra esas tecnologías dentro de la máquina, pero una parte creciente del costo industrial depende de cadenas de suministro que exceden al propio OEM.
Al mismo tiempo, las compañías continúan destinando recursos importantes al desarrollo tecnológico.
En el segundo trimestre de 2026, por ejemplo, CNH destinó a investigación y desarrollo el equivalente a 6,1% de sus ventas, mientras AGCO proyecta inversiones en ingeniería cercanas a 5% de sus ventas durante el año.
La presión que llega desde abajo
Sin embargo, la carrera tecnológica no es la única que está ocurriendo.
Mientras los fabricantes tradicionales avanzan hacia equipos más sofisticados, nuevos competidores están atacando otros espacios del mercado con productos de menor precio.
La expansión internacional de fabricantes chinos e indios empieza a introducir esa presión en distintos países.
Brasil es uno de los casos visibles, con importaciones de maquinaria en niveles récord mientras las ventas de la industria local retroceden.
En tractores, especialmente en rangos de potencia donde la diferenciación tecnológica es menor, esa competencia puede convertirse en una alternativa para productores que ya no consiguen justificar los precios de determinadas marcas tradicionales.
Pero incluso allí la frontera se está moviendo.
Los tractores necesitan operar sembradoras e implementos cada vez más complejos, mientras la conectividad, los sistemas de guiado, la gestión de implementos y la automatización elevan progresivamente los requisitos tecnológicos.
En cosechadoras, la automatización de funciones permite aumentar capacidad de trabajo, optimizar regulaciones y reducir pérdidas.
Por eso conviven dos carreras aparentemente opuestas: la búsqueda de máquinas más económicas y la demanda de máquinas cada vez más capaces.
¿Hasta dónde puede llegar el precio?
Nada indica que los precios de la maquinaria puedan crecer indefinidamente desconectados de la capacidad de compra de los productores.
Los propios resultados de los fabricantes muestran la tensión.
AGCO reconoce que los agricultores están poniendo cada vez más atención en maximizar sus ingresos netos y priorizando inversiones capaces de demostrar retornos concretos.
CNH habla de una economía agrícola todavía presionada.
Deere sigue proyectando fuertes contracciones en segmentos de alta potencia y señala que la rentabilidad de los productores continúa limitada.
Hasta ahora, la industria respondió reduciendo producción, ajustando inventarios, ofreciendo incentivos y agregando tecnología capaz de justificar máquinas más costosas.
La estrategia puede funcionar mientras suficientes productores encuentren una razón económica para seguir invirtiendo.
Pero tiene un límite.
Porque la crisis está reduciendo el número de máquinas vendidas mucho más rápido que el valor tecnológico que se incorpora a cada máquina.
Contexto de mercado
El ciclo actual combina elementos que pocas veces avanzan en la misma dirección.
Los precios de los commodities agrícolas se encuentran lejos de los máximos que impulsaron la inversión en maquinaria durante los años posteriores a la pandemia. Las tasas de interés siguen condicionando el financiamiento en numerosos mercados y los costos de producción mantienen presionados los márgenes agrícolas.
Al mismo tiempo, los fabricantes enfrentan mayores costos industriales, aranceles, inversiones en investigación y desarrollo y una carrera tecnológica que difícilmente pueda detenerse.
La salida más sencilla sería fabricar máquinas más baratas.
El problema es que buena parte de las tecnologías que encarecen esas máquinas son precisamente las que prometen reducir los costos de producción de sus compradores.
Perspectivas
La gran incógnita no es si el mercado puede continuar vendiendo menos máquinas durante algún tiempo. Ya lo está haciendo.
La pregunta es cuánto puede sostenerse un modelo basado en menores volúmenes, precios elevados y creciente contenido tecnológico.
Una recuperación de los ingresos agrícolas podría recomponer la ecuación.
Una mayor competencia de fabricantes de bajo costo podría presionar los precios.
La normalización de los inventarios podría reducir los descuentos actuales.
O la tecnología podría seguir elevando el valor de las máquinas mientras demuestra que también reduce suficientemente los costos de utilizarlas.
Probablemente ocurran varias de esas cosas al mismo tiempo.
Por eso, la aparente contradicción entre crisis y precios altos no tiene una explicación única.
Las máquinas no bajan de precio solamente porque se vendan menos.
Detrás del precio hay costos, tecnología, inventarios, márgenes, estrategias industriales y, sobre todo, una pregunta que todavía no tiene respuesta:
¿Cuánto más puede pagar el productor por una máquina capaz de ayudarlo a gastar menos?
TEMAS RELACIONADOS: Análisis de la industria • Maquinaria agrícola •
ETIQUETAS: Maquinaria agrícola, Mercados, Precios
Noticias