12/09/2026 | ANÁLISIS DE MERCADOS |
Tanzania apuesta a 10.000 tractores y 1.000 centros de mecanización agrícola
La estrategia 2026-2036 combina nuevos equipos con 1.000 centros de servicios para ampliar el acceso a la mecanización entre pequeños y medianos productores.
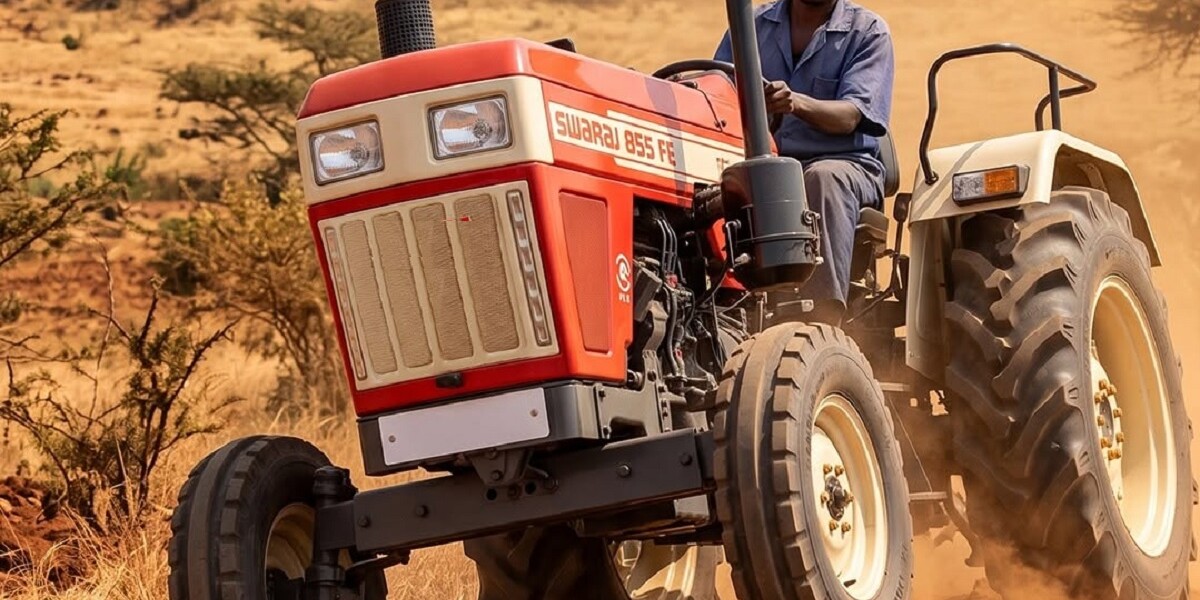
Tanzania prepara una nueva etapa en su proceso de mecanización agrícola. El Gobierno proyecta incorporar 10.000 tractores y establecer 1.000 centros integrados de servicios de mecanización durante la próxima década, con el objetivo de ampliar el uso de maquinaria y elevar la productividad del sector agropecuario.
Las metas forman parte de la Estrategia Nacional de Mecanización Agrícola 2026-2036, que busca acelerar una transformación que ya comenzó a observarse en el campo: la superficie trabajada con tractores pasó de aproximadamente 1,85 millones de hectáreas en 2019/20 a 4,35 millones en 2023/24.
El desafío, sin embargo, no consiste solamente en incorporar más máquinas. Tanzania necesita desarrollar un modelo que permita que esa capacidad de mecanización llegue a millones de productores que no tienen escala suficiente para adquirir y mantener equipos propios.
MARKET SNAPSHOT
Región: África Oriental.
Superficie agrícola: Aproximadamente 44 millones de hectáreas.
Superficie cultivada: Aproximadamente 12 millones de hectáreas.
Parque de tractores: Más de 25.600 tractores grandes y 15.600 pequeños (2023/24).
Mercado de maquinaria agrícola: US$ 400 millones anuales (estimación preliminar).
Principales proveedores: India, China y Sudáfrica.
ANÁLISIS DE MERCADOS
Mercado de maquinaria agrícola en Tanzania
La agricultura mantiene un papel central en la economía de Tanzania y constituye una de las principales fuentes de empleo del país. Los datos preliminares de Maquinac Markets sitúan la superficie agrícola en alrededor de 44 millones de hectáreas, con aproximadamente 12 millones de hectáreas cultivadas.
Maíz, café, té, sésamo y algodón se encuentran entre las producciones relevantes de una estructura agrícola caracterizada por una amplia presencia de pequeños y medianos productores.
Esa combinación de escala agrícola y explotaciones relativamente pequeñas condiciona el tipo de mecanización que puede desarrollarse. Para buena parte de los productores, la cuestión no pasa únicamente por disponer de tractores más económicos, sino por acceder a maquinaria sin necesidad de ser propietarios.
Los servicios de mecanización ganan protagonismo
La creación prevista de 1.000 centros integrados de servicios de mecanización constituye uno de los componentes más relevantes de la estrategia 2026-2036.
La propiedad de tractores y otras máquinas se concentra actualmente entre explotaciones comerciales y operadores con mayor capacidad de inversión. Para muchos pequeños agricultores, comprar un tractor resulta difícil de justificar cuando su utilización intensiva se concentra en determinados momentos de la campaña.
Los servicios compartidos ofrecen una alternativa. Un mismo tractor puede trabajar sucesivamente en numerosas explotaciones, distribuyendo el costo de propiedad entre una superficie mucho mayor y permitiendo que productores de menor escala accedan a la mecanización.
Esta estructura también modifica el perfil de la demanda. El comprador potencial deja de ser exclusivamente el productor individual y adquieren mayor importancia los contratistas, prestadores de servicios, cooperativas y centros de mecanización capaces de operar maquinaria para terceros.
Del trabajo manual a los tractores
La magnitud del desafío todavía es considerable.
Según los datos oficiales incluidos en la estrategia, en 2023/24 los tractores trabajaban aproximadamente el 26% de la superficie considerada, mientras que las labores manuales con azadas representaban alrededor del 44% y la tracción animal otro 30%.
Al mismo tiempo, la superficie trabajada con tractores había aumentado desde 1,85 millones de hectáreas en 2019/20 hasta 4,35 millones en 2023/24.
La evolución muestra que la mecanización está avanzando, pero también que existe una extensa base productiva donde todavía predominan métodos de trabajo tradicionales.
Un parque de tractores en expansión
El crecimiento también se refleja en el parque disponible.
En 2023/24, Tanzania registraba más de 25.600 tractores grandes y alrededor de 15.600 tractores pequeños en funcionamiento, según los datos del Ministerio de Agricultura incluidos en el material disponible.
A ello se suma un flujo importante de equipos procedentes del exterior. Las cifras recogidas en el material de referencia indican importaciones anuales de alrededor de 4.000 tractores compactos y 2.500 tractores de mayor tamaño.
La combinación de importaciones y políticas de mecanización refuerza la importancia del tractor dentro del mercado, aunque las necesidades del país se extienden también a implementos y otras máquinas necesarias para convertir la potencia disponible en capacidad efectiva de trabajo.
Un mercado dependiente de las importaciones
La fabricación local de maquinaria todavía es incipiente. Los datos preliminares de Maquinac Markets estiman ventas anuales de maquinaria agrícola por alrededor de US$ 400 millones, frente a importaciones por aproximadamente US$ 350 millones.
India, China y Sudáfrica aparecen como los principales países proveedores, mientras que tractores, sembradoras y cosechadoras figuran entre las categorías importadas.
Esta dependencia del abastecimiento externo convierte a Tanzania en un mercado relevante para fabricantes internacionales, pero su desarrollo no depende únicamente del precio de adquisición.
La expansión de un sistema de servicios compartidos aumenta la importancia de factores como fiabilidad, disponibilidad de repuestos, mantenimiento, capacitación y soporte posventa, especialmente cuando una misma máquina debe trabajar intensivamente para numerosos productores.
La mecanización va más allá de vender tractores
El objetivo de sumar 10.000 tractores durante la próxima década representa una referencia concreta para dimensionar la estrategia oficial, pero no explica por sí solo la transformación que Tanzania intenta impulsar.
El factor estructural es la búsqueda de un sistema capaz de llevar maquinaria a explotaciones que individualmente tienen dificultades para invertir en ella.
Si los centros de mecanización consiguen ampliar el acceso a los equipos, el crecimiento potencial del mercado podría extenderse desde los tractores hacia implementos, equipos de siembra, cosecha y otras tecnologías necesarias para mecanizar distintas etapas del ciclo productivo.
Perspectivas
Tanzania parte de un nivel de mecanización todavía limitado, pero los avances registrados desde 2019/20 y la nueva estrategia para 2026-2036 muestran una dirección definida hacia una mayor utilización de maquinaria agrícola.
La incorporación prevista de 10.000 tractores será uno de los indicadores visibles de ese proceso. Sin embargo, para la industria de maquinaria agrícola, el desarrollo de los 1.000 centros de servicios de mecanización puede resultar igualmente relevante: su funcionamiento determinará en buena medida hasta qué punto los nuevos equipos consiguen llegar a una agricultura caracterizada por millones de productores de pequeña y mediana escala.
La evolución de esos servicios, el ritmo efectivo de incorporación de maquinaria y la capacidad para desarrollar redes de financiación y soporte posventa serán factores centrales para evaluar cuánto puede avanzar Tanzania en la mecanización de su agricultura durante la próxima década.
TEMAS RELACIONADOS: Mercados de la maquinaria en el mundo • Maquinaria agrícola •
ETIQUETAS: Mercados, Tanzania, Tractores, África
Noticias