DE 24/07/2026 | BRANCHENANALYSE
Steckt hinter der weltweiten Krise der Landtechnik mehr als nur ein Konjunkturzyklus?
Niedrige Agrarrohstoffpreise und hohe Zinsen erklären einen Teil der aktuellen Marktschwäche. Doch tiefgreifende strukturelle Veränderungen in der Landwirtschaft könnten die Nachfrage nach Landmaschinen langfristig stärker beeinflussen als bisher angenommen.
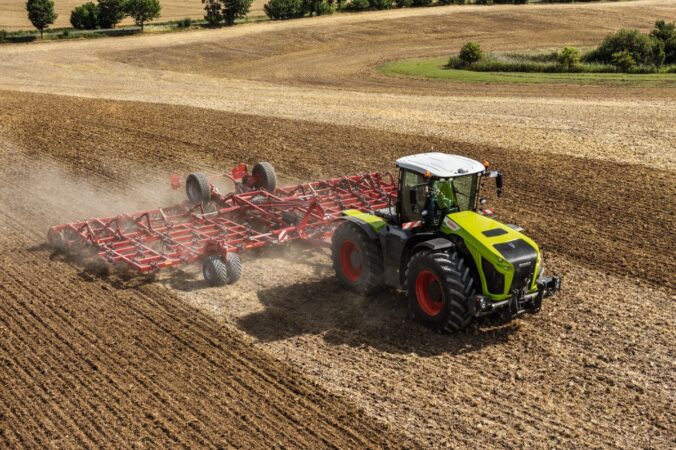
Nahezu alle großen Hersteller von Landmaschinen nennen ähnliche Gründe für die aktuelle Abschwächung des Marktes: sinkende Einkommen der Landwirte, rückläufige Agrarpreise, höhere Finanzierungskosten und geopolitische Unsicherheiten.
Diese Faktoren haben die Maschinenverkäufe in den vergangenen zwei Jahren zweifellos belastet.
Doch hinter diesen kurzfristigen Entwicklungen zeichnet sich ein weiterer Trend ab. Die Struktur der weltweiten Landwirtschaft verändert sich – und dieser Wandel könnte langfristige Folgen für die gesamte Landtechnikindustrie haben.
Eines der deutlichsten Anzeichen dafür ist die fortschreitende Konzentration landwirtschaftlicher Betriebe in vielen der wichtigsten Agrarregionen der Welt.
ANALYSE AUF EINEN BLICK
In den USA gab es 2025 noch 1,865 Millionen landwirtschaftliche Betriebe – die langfristige Entwicklung hin zu weniger Betrieben setzt sich damit fort.
Die Europäische Union verlor zwischen 2005 und 2023 rund 5,6 Millionen landwirtschaftliche Betriebe, ein Rückgang von etwa 39%.
Im gleichen Zeitraum verringerte sich die landwirtschaftlich genutzte Fläche in der EU lediglich um 0,6%, was die zunehmende Konzentration auf größere Betriebe bestätigt.
Nur 3,8% der landwirtschaftlichen Betriebe in der EU erwirtschaften rund 60% der landwirtschaftlichen Wirtschaftsleistung.
Für die Landmaschinenindustrie könnte dieser Wandel weniger Käufer bedeuten – dafür größere und professionellere Betriebe mit zunehmend komplexen technologischen Anforderungen.

Weniger Betriebe, größere Landwirtschaft
Die USA liefern eines der deutlichsten Beispiele für diese Entwicklung.
Nach Angaben des US-Landwirtschaftsministeriums (USDA) gab es dort im Jahr 2025 rund 1,865 Millionen landwirtschaftliche Betriebe, gegenüber mehr als 2 Millionen im Jahr 2018.
Innerhalb von nur sieben Jahren verschwanden damit rund 150.000 Betriebe, während die durchschnittliche Betriebsgröße weiter zunahm.
Die landwirtschaftliche Nutzfläche ist dabei nicht geschrumpft – sie verteilt sich heute lediglich auf weniger, dafür größere Betriebe.
Für die Hersteller von Landmaschinen bedeutet dies einen grundlegenden Wandel: Die Zahl potenzieller Kunden nimmt ab, gleichzeitig bewirtschaftet jeder einzelne Betrieb mehr Fläche und investiert häufiger in leistungsstärkere sowie technologisch anspruchsvollere Maschinen.
Europa folgt demselben Trend
Eine ähnliche Entwicklung ist auch in der Europäischen Union zu beobachten – teilweise sogar mit noch größerer Dynamik.
Zwischen 2005 und 2023 gingen in der EU rund 5,6 Millionen landwirtschaftliche Betriebe verloren, was einem Rückgang von nahezu 39 % entspricht.
Die landwirtschaftliche Fläche blieb im gleichen Zeitraum jedoch weitgehend stabil.
Heute erwirtschaften lediglich 3,8 % aller Betriebe rund 60 % der gesamten landwirtschaftlichen Produktion der Europäischen Union – ein deutliches Zeichen für die zunehmende Konzentration der Agrarproduktion.
Parallel dazu gewinnen Lohnunternehmer und professionelle Agrardienstleister weiter an Bedeutung und verändern damit zusätzlich die Struktur der Käufer von Landtechnik.
Ein neuer Typ von Maschinenkäufer
Die Konzentration landwirtschaftlicher Betriebe bedeutet nicht zwangsläufig eine geringere Nachfrage nach Maschinen.
Sie verändert jedoch die Struktur dieser Nachfrage.
Mit einer sinkenden Zahl landwirtschaftlicher Betriebe sind Hersteller zunehmend von einer kleineren Zahl professioneller Großbetriebe abhängig, deren Investitionsverhalten sich deutlich unterscheidet. Größere Unternehmen investieren häufiger in leistungsfähigere Maschinen, setzen verstärkt auf digitale Technologien und verlängern oftmals ihre Ersatzbeschaffungszyklen.
Auch die wachsende Bedeutung von Lohnunternehmen verstärkt diesen Wandel. In vielen Regionen werden Investitionsentscheidungen zunehmend für komplette Maschinenflotten getroffen und nicht mehr für einzelne landwirtschaftliche Betriebe.
Marktumfeld: Mehr als nur ein konjunktureller Abschwung?
Die aktuelle Schwäche des Landtechnikmarktes dürfte sowohl auf konjunkturelle als auch auf strukturelle Faktoren zurückzuführen sein.
Agrarpreise, Zinssätze und die Ertragslage der Landwirtschaft werden den Absatz von Maschinen auch künftig maßgeblich beeinflussen.
Gleichzeitig verändern langfristige Entwicklungen die Struktur der Nachfrage: Wer Maschinen kauft, welche Technik gefragt ist und in welchen Zeitabständen investiert wird, könnte sich grundlegend wandeln.
Diese strukturellen Veränderungen könnten sich langfristig als ebenso bedeutend erweisen wie die wirtschaftlichen Rahmenbedingungen.
Ausblick
Es ist noch zu früh, um mit Sicherheit zu sagen, dass der weltweite Abschwung der Landtechnikbranche in erster Linie struktureller Natur ist.
Die Entwicklungen in den wichtigsten Agrarregionen werfen jedoch eine immer zentralere Frage für Hersteller, Händler und Zulieferer auf:
Erlebt die Branche lediglich einen weiteren konjunkturellen Abschwung – oder beginnt eine neue Phase mit weniger Kunden, größeren Landwirtschaftsbetrieben und einer dauerhaft veränderten Nachfrage nach Landtechnik?
⊕ Traktoren
⊕ Mähdrescher
⊕ Feldspritzen
⊕ Feldhäcksler
⊕ Überladewagen
⊕ Futtermischwagen
⊕ Mähwerke
⊕ Air Carts
⊕ Drapers